
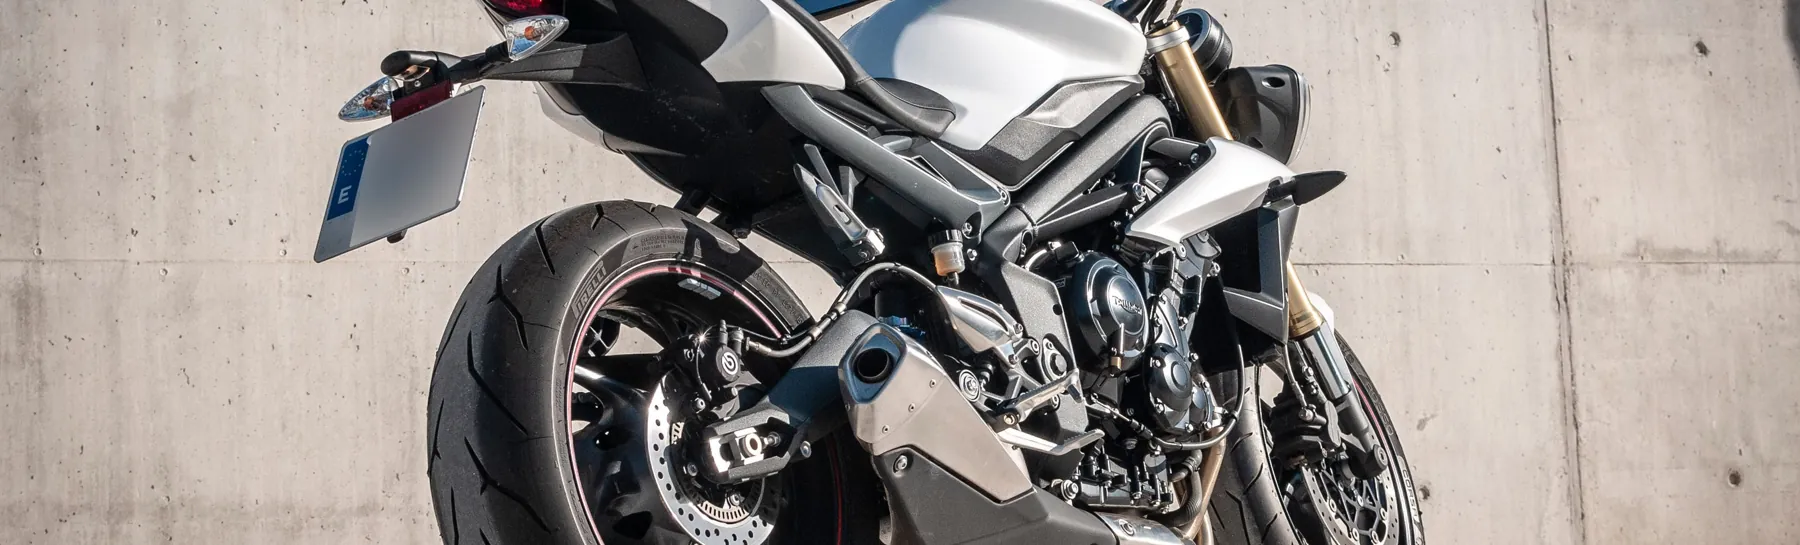
Une assurance moto 125 couvre une moto de 125 cm³ et de 11 kW au plus, que vous la conduisiez avec le permis A1, accessible dès 16 ans, ou avec un permis B détenu depuis au moins deux ans et complété par une formation de 7 heures. La responsabilité civile est le minimum légal. Le vol, les dommages à la moto et la protection du conducteur s'ajoutent selon la formule choisie.
Assurance en Direct est courtier en assurance depuis 2004. Le devis moto 125 en ligne prend 2 minutes, et un conseiller répond au 01 80 89 25 04 si votre situation sort des cases du formulaire.
Qui peut conduire et assurer une moto 125 ?
Deux voies mènent à la 125, et l'assureur vous demandera laquelle est la vôtre. Elle détermine les justificatifs à fournir et la façon dont votre expérience est appréciée.
Le permis A1, dès 16 ans
Le permis A1 autorise la conduite d'une moto ou d'un scooter de 125 cm³ au plus, dont la puissance ne dépasse pas 11 kW. Il se passe en moto-école, avec une épreuve hors circulation et une épreuve en circulation. À 16 ans, le conducteur est mineur : un parent ou le représentant légal souscrit le contrat et déclare le jeune comme conducteur de la moto.
Ce profil cumule le jeune âge et l'absence d'antécédents d'assurance. Les leviers qui lui sont propres sont détaillés sur la page assurance moto jeune conducteur.
Le permis B et la formation de 7 heures
Le titulaire d'un permis B depuis au moins deux ans peut conduire une 125 après une formation de 7 heures, suivie dans une école de conduite. Elle comprend une partie hors circulation et une partie sur route, et ne se termine par aucun examen. L'école remet une attestation de suivi, que l'assureur vous demandera à la souscription.
Deux cas dispensent de cette formation : un permis B obtenu avant le 1er mars 1980, ou la conduite d'un 125 au cours des cinq années qui ont précédé le 1er janvier 2011, prouvée par un relevé d'information d'assureur. Si vous pensez en relever, vérifiez-le avec un conseiller avant de rouler.
Les permis A2 et A
Un permis A2 ou A couvre aussi la 125. Rien à ajouter au dossier, et vos années d'assurance sur une cylindrée supérieure comptent dans l'étude du tarif.
Quelles motos entrent dans la catégorie 125 ?
La limite tient en deux chiffres : 125 cm³ de cylindrée et 11 kW de puissance. Une moto électrique dont la puissance ne dépasse pas 11 kW est classée de la même façon, et se conduit avec les mêmes permis. À l'intérieur de cette limite, les assureurs distinguent plusieurs familles.
- Le roadster, sans carénage, est la 125 des trajets quotidiens et des débuts à moto.
- La sportive carénée attire un public jeune, ce que les assureurs intègrent dans leur tarif.
- Le trail, haut sur roues, passe de la route au chemin.
- Le custom, bas de selle, se prête à la balade.
- La moto électrique équivalent 125 ajoute une vérification, celle de la prise en charge de la batterie par le contrat.
Le modèle exact compte plus que la famille. L'assureur regarde la valeur de la moto, le coût de ses pièces et la fréquence à laquelle ce modèle est volé. Demandez donc un devis avant d'acheter, pas après : deux 125 de même prix peuvent donner deux cotisations différentes.
Vous hésitez avec un scooter ? Les permis sont identiques, la boîte de vitesses en moins. L'usage urbain, le stationnement dans la rue et les garanties qui en découlent sont traités sur la page assurance scooter 125.
Combien coûte une assurance moto 125 ?
Le prix dépend de votre dossier, et aucune moyenne ne le prédit. Voici ce que l'assureur examine pour le calculer.
- La formule choisie, un contrat au tiers coûtant moins qu'un tous risques puisqu'il ne couvre pas la moto.
- La valeur de la moto, son âge, sa famille et son exposition au vol.
- L'âge du conducteur, la date de son permis et ses années d'assurance en deux-roues.
- Le coefficient bonus-malus et les sinistres des dernières années.
- Le lieu de stationnement, garage fermé ou voie publique, et la commune.
- L'usage déclaré, du loisir du week-end au trajet quotidien.
Le prix pour un débutant en 125
L'assureur regarde d'abord vos années d'assurance en deux-roues. Un automobiliste qui débute en 125 peut donc être tarifé comme un débutant, malgré vingt ans de permis voiture. La première année est la plus chère. Les suivantes baissent si vous n'avez pas de sinistre responsable, par le jeu du bonus.
Trois réglages font baisser un devis sans toucher aux garanties qui vous protègent : une franchise plus élevée, un stationnement en garage déclaré comme tel, et le paiement annuel quand l'assureur facture le fractionnement. Les autres pistes sont passées en revue sur notre page assurance moto pas chère.
Quelle formule choisir pour une moto 125 ?
Les contrats se rangent en trois niveaux. Les noms changent d'un assureur à l'autre, le contenu assez peu.
| Formule | Ce qu'elle couvre | Pour quelle moto |
|---|---|---|
| Au tiers | Les dommages causés aux autres, passager compris | Une 125 ancienne, de faible valeur |
| Intermédiaire | Le tiers, plus le vol et l'incendie | Une 125 d'occasion qui dort dehors ou en parking collectif |
| Tous risques | L'intermédiaire, plus les dommages à votre moto, même si vous êtes responsable | Une 125 neuve, récente ou financée à crédit |
La méthode pour arbitrer entre ces niveaux est la même qu'en voiture, et notre guide sur le choix entre tiers et tous risques la détaille.
La garantie du conducteur
La responsabilité civile indemnise les autres. Elle ne verse rien au conducteur responsable de l'accident, ni à celui qui tombe seul sur une chaussée grasse. C'est la garantie du conducteur qui prend en charge ses blessures, ses pertes de revenus et une éventuelle invalidité. Selon les contrats, elle est incluse, proposée en option ou limitée par un plafond : lisez cette ligne du devis avant toutes les autres, et comparez les plafonds.
Le vol et l'équipement
Une 125 est légère, donc facile à emporter. La garantie vol est le plus souvent soumise à des conditions : un antivol reconnu par l'assureur, parfois un lieu de stationnement fermé la nuit. Un vol se déclare à l'assureur dans les deux jours ouvrés, après le dépôt de plainte. Les précautions qui comptent sont décrites dans notre article sur le vol de deux-roues.
Le casque et les gants homologués sont obligatoires. Certains contrats les remboursent après un accident, ainsi que le blouson et les bottes, dans la limite d'un plafond inscrit aux conditions. Vérifiez si cette garantie est comprise ou vendue à part.
Bonus-malus et moto 125
Une moto de 125 cm³ est soumise au bonus-malus, comme une voiture. Le coefficient part de 1. Il baisse de 5 % par année sans sinistre responsable, jusqu'au plancher de 0,50, et augmente de 25 % à chaque sinistre responsable. Après deux années consécutives sans sinistre responsable, il ne peut plus être supérieur à 1.
Reste la question des automobilistes : le bonus acquis en voiture suit-il sur la moto ? Aucune règle n'y oblige l'assureur. Certains en tiennent compte, d'autres font partir le contrat moto de 1. Joignez votre relevé d'information auto à la demande de devis et faites préciser ce point par écrit. Le mécanisme complet figure dans notre guide du bonus-malus.
Quels documents pour assurer une 125 ?
Le dossier est court. Préparez-le avant d'aller chercher la moto, car elle doit être assurée dès le premier kilomètre.
- Le certificat d'immatriculation, ou le certificat de cession pour un achat d'occasion tout juste conclu.
- Votre permis de conduire : A1, A2, A ou B.
- L'attestation de la formation de 7 heures, si vous roulez avec le permis B.
- Un relevé d'information, si vous avez déjà été assuré en deux-roues ou en voiture.
- Un relevé d'identité bancaire pour le prélèvement.
L'article L211-1 du Code des assurances impose une assurance de responsabilité civile à tout véhicule terrestre à moteur, moto remisée comprise. Rouler sans assurance est un délit, puni d'une amende qui peut atteindre 3 750 €. Le cadre légal complet est exposé dans notre guide de l'assurance obligatoire en scooter et à moto.
Usage, hivernage, débridage : ce qu'il faut déclarer
Un contrat ne vaut que par l'exactitude de ce que vous avez déclaré. Trois points reviennent dans les litiges.
L'usage, d'abord. Un contrat souscrit pour le loisir ou le trajet domicile-travail ne couvre pas la livraison de repas ou de colis. Si vous travaillez avec votre 125, dites-le : il existe des contrats pour l'usage professionnel, et le taire est une fausse déclaration.
La moto elle-même, ensuite. Débrider une 125 est interdit. Au-delà de 11 kW, elle ne correspond plus ni à votre permis ni au véhicule décrit au contrat. Une fausse déclaration intentionnelle sur le véhicule entraîne la nullité du contrat (article L113-8 du Code des assurances) : l'assureur ne règle pas le sinistre et conserve les cotisations.
L'hiver, enfin. Une moto qui reste au garage de novembre à mars doit rester assurée. Certains contrats permettent de réduire les garanties pendant cette période, selon des conditions que décrit notre article sur l'option hivernage d'un contrat moto.
Depuis avril 2024, les deux-roues motorisés sont soumis au contrôle technique, 125 comprises. Notre article sur le contrôle technique des deux-roues et l'assurance explique le lien avec votre contrat.
Changer d'assurance moto 125 en passant par un courtier
Après un an de contrat, la loi Hamon vous permet de résilier à tout moment et sans frais. Le nouvel assureur se charge de la démarche, et l'ancien contrat prend fin un mois après la notification. La couverture ne s'interrompt pas. Le déroulement est le même que pour une voiture, décrit dans notre article résilier son assurance avec la loi Hamon.
Un assureur ne propose que ses contrats. Un courtier présente votre dossier à plusieurs assureurs, ce qui compte pour une 125 : les écarts viennent de la façon dont chacun apprécie un permis B récent en deux-roues, un conducteur de 16 ans ou une moto stationnée dans la rue. La profession est réglementée et placée sous le contrôle de l'ACPR.
Assurance en Direct exerce ce métier depuis 2004 et prend en charge la résiliation de votre ancien contrat. Pour une vue d'ensemble, partez de notre page sur les contrats moto et scooter.