
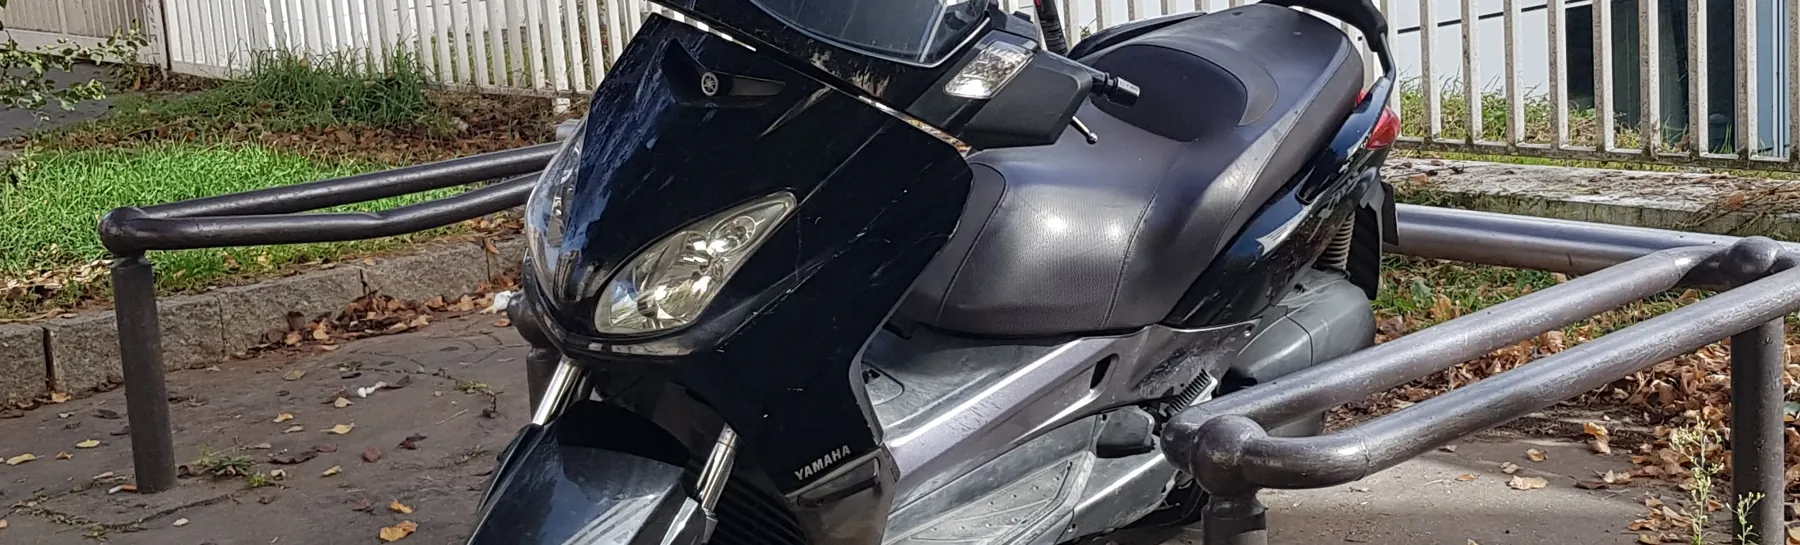
Après un vol de scooter, l’assurance ne vous indemnise que si votre contrat contient une garantie vol et si vous en avez respecté les conditions, à commencer par l’antivol exigé. La formule au tiers seule ne rembourse rien. Dans tous les cas, portez plainte sans attendre et déclarez le vol à votre assureur dans le délai prévu au contrat, qui ne peut pas être inférieur à deux jours ouvrés.
Quelle assurance couvre le vol d’un scooter ?
La garantie vol est facultative. La loi n’impose que la responsabilité civile, qui indemnise les dommages causés aux autres et jamais la perte de votre véhicule, comme le rappelle notre guide sur l’assurance obligatoire d’un scooter ou d’une moto.
Le vol est donc couvert à partir de la formule intermédiaire, souvent appelée tiers étendu ou « vol et incendie », et dans la formule tous risques. Le nom des formules change d’un assureur à l’autre : c’est le tableau des garanties de vos conditions particulières qui fait foi, pas l’intitulé commercial. Pour choisir entre ces niveaux de couverture, voyez le guide sur ce que couvre chaque formule, du tiers au tous risques.
Selon les contrats, la garantie joue aussi pour une tentative de vol qui laisse le scooter endommagé (serrure forcée, carénage arraché, faisceau coupé) et pour le vol d’éléments fixés au véhicule. Les accessoires ajoutés après l’achat, le casque rangé sous la selle ou le top-case font souvent l’objet d’une option à part. Vérifiez ces points sur votre contrat avant le sinistre, pas après.
Les conditions à respecter pour être indemnisé
Une garantie vol souscrite ne vaut pas remboursement automatique. Le contrat pose des conditions, et l’assureur vérifie qu’elles étaient remplies le jour du vol.
L’antivol exigé par le contrat
Beaucoup de contrats demandent un antivol mécanique reconnu par SRA (Sécurité et Réparation Automobiles), l’association créée par les assureurs français. SRA explique sur son site qu’elle attribue le classement « CLASSE SRA » à des protections électroniques, comme le coupe-circuit ou l’alarme, et à des antivols mécaniques de type U ou chaîne, le bloque-disque venant en complément. Les produits sont testés en laboratoire avant d’être classés, et la liste des modèles retenus se consulte sur le site de SRA.
Ce classement ne comporte pas de niveaux « Silver » ou « Gold ». Un antivol y figure ou n’y figure pas. Les échelles à étoiles ou à médailles que l’on voit sur certains emballages viennent d’organismes étrangers. Le label ART, par exemple, est délivré par une fondation néerlandaise qui note les antivols par un nombre d’étoiles. Il ne remplace le classement SRA que si votre contrat le cite expressément.
Gardez la facture de l’antivol, car l’assureur peut la réclamer après le vol. Si vous n’avez pas encore acheté le vôtre, lisez d’abord la clause : elle nomme le type d’antivol attendu et parfois la façon de l’utiliser.
Scooter attaché, stationnement et garage
Certains contrats exigent que le scooter soit attaché à un point fixe, d’autres se contentent d’un antivol qui bloque la roue. La différence compte : un scooter simplement verrouillé peut être soulevé et chargé dans un véhicule. Si la clause impose le point fixe et que le scooter n’était pas attaché, l’assureur peut refuser d’indemniser.
Le lieu de stationnement déclaré à la souscription engage aussi. Un contrat tarifé pour un garage fermé la nuit ne joue pas de la même façon si le scooter dormait dans la rue. Une fausse déclaration intentionnelle entraîne la nullité du contrat (article L113-8 du Code des assurances).
Vol sans effraction et clés restées sur le contact
Les contrats définissent le vol qu’ils couvrent. La plupart visent le vol avec effraction du véhicule ou du local, et le vol avec violence. Quand le scooter disparaît sans trace, l’assureur peut demander des éléments qui établissent la réalité du vol, et il réclame les jeux de clés.
Les clés laissées sur le contact ou sous la selle figurent parmi les exclusions courantes. Même pour un arrêt de deux minutes devant une boulangerie, retirez-les et verrouillez la direction.
Scooter volé : que faire, dans l’ordre
Vérifier la fourrière et porter plainte
Assurez-vous d’abord que le scooter n’a pas été enlevé par la fourrière. Si ce n’est pas le cas, portez plainte le plus vite possible. D’après Service-Public.fr, seul le propriétaire peut le faire, au commissariat ou à la gendarmerie de son choix, ou en ligne quand l’auteur est inconnu. Un récépissé vous est remis à la fin de l’audition.
La plainte entraîne l’inscription du scooter au fichier des véhicules volés et au système d’immatriculation, ce qui bloque toute nouvelle demande d’immatriculation à son sujet. Signalez dans la plainte le vol du certificat d’immatriculation s’il se trouvait sous la selle, ainsi que la présence d’un traceur GPS si le scooter en est équipé.
Déclarer le vol à l’assureur
Le délai de déclaration est écrit dans votre contrat. Il ne peut pas être inférieur à deux jours ouvrés à partir du moment où vous avez constaté le vol. Déclarez par le moyen prévu au contrat (espace client, téléphone confirmé par écrit, lettre recommandée) et conservez une preuve de la date.
Faites cette déclaration même si vous n’avez pas de garantie vol. Elle date le vol auprès de l’assureur et peut dégager votre responsabilité si le voleur provoque un accident avec votre scooter.
Les pièces demandées
L’assureur demande une copie de la plainte. S’y ajoutent en général le certificat d’immatriculation, tous les jeux de clés, la facture d’achat du scooter et celle de l’antivol. Joignez les factures d’entretien et d’accessoires si vous les avez : elles servent à établir la valeur du véhicule.
Comment l’assureur calcule l’indemnisation
Le délai avant le règlement
L’assureur ne règle pas dès la déclaration. Le contrat prévoit un délai pendant lequel le scooter peut être retrouvé, en général un mois selon Service-Public.fr. Passé ce délai, vous pouvez demander l’indemnisation, qui se fait contre la remise des clés et du certificat d’immatriculation.
La valeur à dire d’expert, la vétusté et la franchise
L’indemnité part de la valeur du scooter au jour du vol, et non de son prix d’achat. Un expert mandaté par l’assureur l’estime à partir du modèle, de l’année, du kilométrage, de l’état et des prix du marché de l’occasion. C’est ce que les contrats appellent la valeur de remplacement à dire d’expert. L’âge et l’usure font baisser cette valeur, c’est la vétusté.
La franchise prévue pour le vol est ensuite déduite. Elle peut être plus élevée que la franchise dommages, d’où l’intérêt de la lire avant de comparer deux devis. Certains contrats prévoient une indemnisation en valeur d’achat pendant une période limitée après l’acquisition d’un scooter neuf ; la durée et les conditions figurent dans les conditions générales.
Si l’estimation vous paraît trop basse, vous pouvez la contester en produisant des annonces de modèles comparables, vos factures d’entretien et, si le désaccord persiste, l’avis d’un second expert à vos frais. Pour un scooter en location avec option d’achat, l’indemnité revient d’abord au loueur, qui en est le propriétaire.
Que se passe-t-il si le scooter volé est retrouvé ?
Si le scooter est retrouvé avant la fin du délai prévu au contrat, vous le reprenez. La garantie vol prend alors en charge, dans les limites du contrat et après franchise, la remise en état des dégâts liés au vol. Prévenez l’assureur avant toute réparation pour que l’expert puisse passer.
S’il réapparaît après le versement de l’indemnité, les contrats laissent en général le choix pendant un temps limité : conserver l’indemnité et laisser le scooter à l’assureur, ou le reprendre en restituant la somme, diminuée des frais de remise en état. Votre certificat d’immatriculation reste valable si le véhicule est retrouvé, précise Service-Public.fr.
Scooter assuré au tiers sans garantie vol : quels recours ?
Votre assureur ne verse rien pour le scooter. Portez plainte quand même, et déclarez le vol pour les raisons données plus haut.
Deux voies restent ouvertes. Si l’auteur est identifié et poursuivi, vous pouvez vous constituer partie civile pour demander réparation. Service-Public.fr indique aussi qu’une victime sans garantie vol peut saisir la Commission d’indemnisation des victimes d’infractions (Civi), à des conditions strictes : le vol doit avoir entraîné des troubles graves dans votre vie et vos revenus ne doivent pas dépasser un plafond.
Quant à l’assurance habitation, elle exclut en règle générale les véhicules à moteur, même volés dans votre garage. Relisez votre contrat avant d’y compter.
Ce qui vaut aussi pour une moto
Tout ce qui précède s’applique à une moto : garantie vol facultative, antivol exigé par le contrat, plainte, déclaration dans le délai, estimation par un expert. Deux points pèsent davantage. La valeur du véhicule est souvent plus haute, donc l’écart entre valeur d’achat et valeur au jour du vol aussi. Et les accessoires, comme la bagagerie ou une ligne d’échappement, ne sont couverts que s’ils sont déclarés ou s’ils relèvent d’une option. Les formules sont décrites sur la page assurance moto du tiers au tous risques.
Si la moto ou le scooter reste au garage pendant les mois froids, ne résiliez pas la garantie vol sans réfléchir : c’est l’une de celles qui servent encore à l’arrêt. L’article sur ce qui reste couvert pendant l’hivernage fait le point.
Limiter le risque de vol au quotidien
Un voleur choisit le scooter le plus rapide à emporter. Attachez le cadre ou la roue arrière à un point fixe avec un U ou une chaîne, antivol tendu et loin du sol pour gêner l’usage d’un outil. Verrouillez la direction à chaque arrêt. Garez-vous dans un endroit éclairé et passant, et la nuit dans un local fermé quand vous en avez un.
Le gravage des pièces et un traceur GPS n’empêchent pas le vol, mais ils aident à identifier ou à retrouver le véhicule. Demandez à votre assureur s’il en tient compte.
Ajouter une garantie vol à son contrat
La garantie vol se justifie pour un scooter qui stationne dehors et que vous ne pourriez pas remplacer sans indemnité. Pour un modèle ancien de faible valeur, la cotisation supplémentaire et la franchise peuvent dépasser ce que vous toucheriez.
Les formules et leurs conditions sont présentées sur la page assurance scooter du tiers au tous risques, avec le détail par cylindrée pour un scooter 50cc et un scooter 125. Si vous assurez plusieurs engins, la page assurance deux-roues donne une vue d’ensemble.